最近、親がデイサービスに通い始め、毎月届く請求書を前に、「これは医療費控除に入れていいのだろうか」と迷っていませんか?
結論からお伝えします。
デイサービスの利用料だけでは、原則として医療費控除の対象になりません。
理由は、デイサービスが「福祉系」のサービスに分類されるためです。
この記事では、デイサービスの利用料が医療費控除の対象になるかの見分け方、誰の名義で申告するのか、そして領収書で見る場所を、順番に説明します。
デイサービスの利用料は医療費控除の対象になるか
デイサービスを利用する方には、デイサービスのほかに、訪問介護や訪問看護などを組み合わせて使っている方も少なくありません。
親が介護認定を受け、実際に介護サービスを利用すると、毎月いろいろな請求書が届きます。
医療費控除に入れられるかどうかは、その組み合わせによって分かれます。
ここでは、判断の基準と早見表での確認方法を説明します。
原則は控除対象外、条件を満たせば対象になる
最初にもお伝えしましたが、デイサービスの利用料は、原則として医療費控除の対象になりませんが、条件がひとつ加わると話が変わります。
その月のケアプランに、訪問看護などの医療系サービスが入っている場合です。
介護保険サービスは、医療に近い「医療系」と、暮らしを支える「福祉系」に分かれます。
デイサービス(通所介護)は福祉系で、医療費控除の中心は医療系です(参照:国税庁のタックスアンサー No.1127)。
医療費控除の対象になるには、デイサービスそのものではなく、ケアプランの中に医療系サービスがあるかどうかがポイントになります。
まずは、ご家族が使っているサービスの組み合わせを確認するところから始めましょう。
対象かどうかがすぐ分かる早見表
デイサービスが医療費控除の対象になるかどうかは、下の表で確認できます。
ご家族の利用状況に近い行を探してみてください。
| 利用しているサービスの組み合わせ | 医療費控除 | 理由 |
|---|---|---|
| デイサービスのみ | 対象外 | 福祉系だけのため |
| デイサービス+訪問介護 | 対象外 | どちらも福祉系のため |
| デイサービス+訪問看護・訪問リハビリ・居宅療養管理指導など | 対象 | 医療系が入っているため |
| デイケア(通所リハビリテーション) | 対象 | 医療系のため、単独でも対象 |
| 訪問介護(掃除・洗濯・調理などの生活援助が中心) | 対象外 | 医療系と併用しても対象外 |
この表は、あくまで目安です。
ケアプランの内容によっては、判断が変わることもあります。
なお、対象になるかどうかとは別に、「誰の医療費控除になるのか」も確認が必要です。
こちらは、あとの項目で整理します。
医療費控除の仕組みを確認
次に、医療費控除の仕組みについて確認してみましょう。
医療費控除は、1年間に支払った医療費が一定の金額を超えたとき、その分を所得から差し引く仕組みです(参照:国税庁のタックスアンサー No.1120)。
ここでは、対象になる期間、控除額の計算方法、保険金を受け取った場合の扱いを説明します。
いつ支払った分が対象になるか
医療費控除の対象となるのは、1月1日から12月31日までに実際に支払った医療費です。
数えるのは利用した月ではなく支払った日のため、年末の利用分は支払い日を確認しておくと安心です。
対象になるのは、自分、または生計を一にする配偶者や親族のために支払った医療費です。
控除額はどう決まるか
控除額は、次の式で求めます。
この金額を超えた部分が対象で、上限は200万円です。
保険金などを受け取ったときはどうなるか
サービスを利用している本人が、保険金や給付金を受け取った場合は、その金額を医療費から差し引きます。
ただし、差し引く先は、その保険金がもともと補填する目的だった医療費に限られます。
たとえば、入院給付金として10万円を受け取り、入院費用が8万円だった場合、差し引くのは入院費用の8万円までです。
残りの2万円を、デイサービス代など別の医療費から差し引く必要はありません。
「医療系」と「福祉系」で対象が変わる
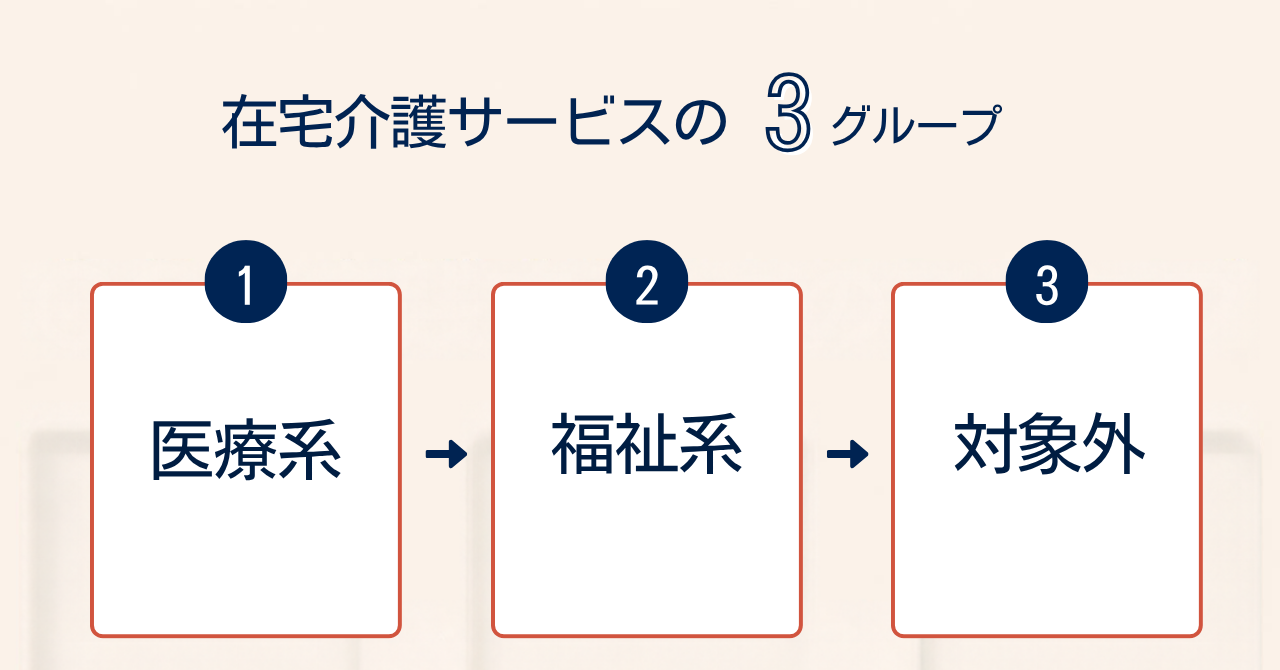
在宅介護サービスは、医療費控除の対象になるかどうかによって、3つのグループに分けられています(参照:国税庁のタックスアンサー No.1127)。
ご家族が使っているサービスがどのグループに入るかが分かれば、医療費控除に入れられるかどうかが見えてきます。
これから、その3つのグループについて説明します。
医療系サービス|単独で医療費控除の対象になる
医療費控除の対象になる医療系サービスは、医師や看護師、リハビリの専門職などが関わる、医療に近いサービスです。
これらは、ほかのサービスと併せて使わなくても、単独で対象になります。
| サービス | 内容 |
|---|---|
| 訪問看護 | 看護師などが自宅を訪れ、健康状態の確認や医療的なケアを行う |
| 訪問リハビリテーション | 理学療法士などが自宅を訪れ、リハビリを行う |
| 居宅療養管理指導 | 医師・歯科医師・薬剤師などが自宅を訪れ、療養上の管理や指導を行う |
| 通所リハビリテーション(デイケア) | 病院や介護老人保健施設などに通い、リハビリを受ける |
| 短期入所療養介護(医療型のショートステイ) | 介護老人保健施設などに短期間泊まり、医療や看護、リハビリを受ける |
サービス名に「看護」「リハビリテーション」「療養」が入っていれば、医療系の目印になります。
要支援の方が使う「介護予防」がつくサービス(介護予防訪問看護など)も、同じ区分です。
福祉系サービス|医療系と併せて利用する場合に控除対象になる
福祉系サービスは、食事や入浴の手伝いなど、日常生活を支えるサービスです。
デイサービス(通所介護)や、生活援助が中心ではない訪問介護、訪問入浴介護、ショートステイ(短期入所生活介護)などが、これにあたります。
これらは、医療系サービスと併せて利用する場合に限って、医療費控除の対象になります。
「併せて利用する」とは、具体的にどういう状態を指すのかは、あとの項目で説明します。
対象にならないサービス
訪問介護(生活援助中心型)、グループホーム・有料老人ホームなどの施設系サービス、福祉用具貸与は、医療系サービスと併せて利用しても、医療費控除の対象になりません。
サービス利用票での確認方法
その月にどんなサービスがケアプランに入っているかは、「サービス利用票」で確認できます。
サービス利用票とは、ケアマネジャーのいる事業所から利用者に渡される書類のことで、サービス事業所には、同じ内容の「サービス提供票」が渡されています。
確認の手順は、次のとおりです。
- 対象の月の、サービス利用票を用意する
- 利用票に書かれたサービス名を、一つずつ見る
- 訪問看護、訪問リハビリテーション、居宅療養管理指導、通所リハビリテーションなどの医療系サービスが、入っているかを確かめる
1つでも入っていれば、その月のデイサービスの利用料は、対象になり得ます。
入っていなければ、原則として対象外です。
利用票が手元にないときは、ケアマネジャーに、その月の分を見せてもらいましょう。
親の医療費控除は誰の名義で申告するか
親がデイサービスを使いはじめたけど、実際に誰の名前で医療費控除の申請をしたらいいのか分からない。
普段から確定申告をしていない方からすると、確定申告の名義についても疑問が出てくるものです。
基本的には、医療費控除を受けられるのは、医療費を実際に支払った人です。
親の医療費であっても、お金を出しているのが誰かによって、申告の名義人は変わります。
親が自分の年金や貯金で支払っている場合
親が自分の年金や貯金で支払っていて、ご自身が費用を援助していない場合、医療費を実際に支払っているのは親です。
この場合は、親自身の医療費控除になり、確定申告の名義人も親になります。
ご自身が配偶者の扶養に入っているかどうかで、名義人が決まるわけではありません。
書類集めや申告の準備をするのがご自身でも、名義人は親、ということがあります。
ただし、申告書の作成や提出をご家族が代わりに行ってよいかは、状況によって判断が分かれる場合があります。
作成の実質をご家族が担うときは、状況に応じて税務署または税理士に確認してください。
子が生活費を援助している場合
子が親に、生活費や療養費を送っているなど、親と子が「生計を一にしている」と認められる場合は、話が変わります。
この場合は、医療費を実際に支払った子の医療費控除の対象になり、子の名義で申告します。
「生計を一にする」というのは、同居しているという意味ではありません。
別居していても、生活費や療養費などの送金が常に行われている場合は、生計を一にするとされています(参照:国税庁の質疑応答事例「同居していない母親の医療費を子供が負担した場合」)。
たとえば、親の収入が少なく、子からの仕送りで生活しているような場合は、生計を一にしていることになります。
ただし、一般的な回答のため、ご家庭の状況によっては判断が変わることもありますので、こちらも税務署や税理士に確認しましょう。
領収書のどこを見ればよいか
では、医療費控除の対象となる金額は、どこを確認すればいいのでしょうか?
デイサービスの領収書には、医療費控除の対象になる金額が、あらかじめ書かれているのが基本です(参照:国税庁のタックスアンサー No.1127)。
合計額をそのまま使わず、どの欄を見て、何と照らし合わせるのかを知っておくと、申告の準備がぐっと楽になります。
領収書・請求書に書かれている対象額の見方
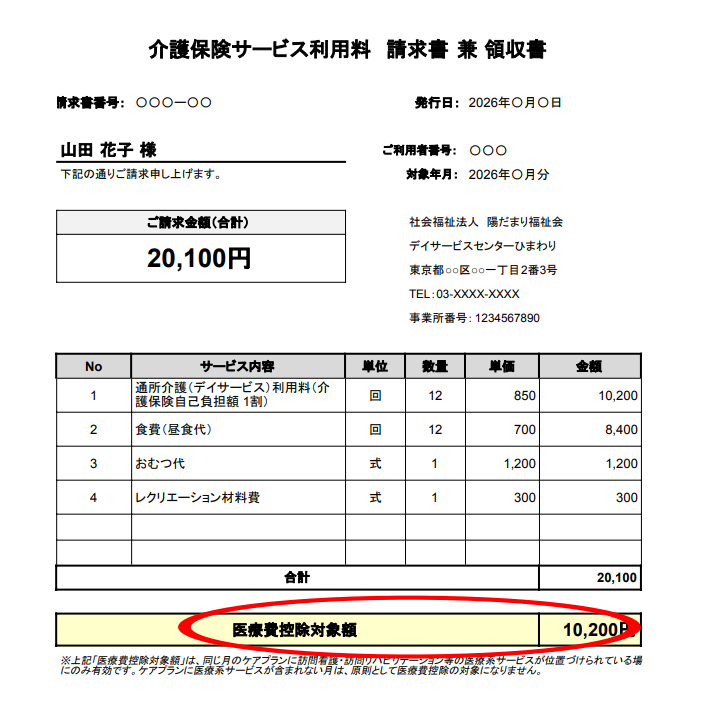
領収書で確認するのは、「医療費控除対象額」などと書かれた欄です。
請求書に同じ欄がある場合も、見る場所は同じです。
合計額には、対象にならない金額が含まれていることがあるため、合計額ではなく、この欄の金額を、医療費控除の計算に使います。
デイサービスの領収書には、「同じ月に医療系サービスを利用している場合のみ有効」といった注意書きが添えられていることがあります。
この場合は、対象額の欄に金額があっても、医療系サービスを併せて利用していなければ、原則として対象になりません。
サービス利用票・提供票との照らし合わせ方
領収書の対象額が、実際のケアプランと合っているかは、サービス利用票と見比べると確かめられます。
見比べるのは、次の2点です。
- 月:領収書の利用月と、同じ月の利用票を並べる
- サービス:利用票に載っているサービスの領収書が、そろっているかを見る
たとえば、利用票に訪問看護が入っているのに、訪問看護の領収書が手元にない場合は、医療費の集計に漏れが出てしまいます。
訪問看護などの医療系サービスの自己負担額も、医療費控除の対象になるためです。
確定申告のやり方と必要な書類

では、これから実際に確定申告のやり方と、必要な書類について解説します。
医療費控除を受けるには、必要事項を記入した確定申告書を、所轄の税務署に提出します(参照:国税庁のタックスアンサー No.1120)。
難しく感じるかもしれませんが、用意する書類と明細書の書き方が分かれば、落ち着いて進められます。
用意するもの3点
医療費控除の申告で、手元に用意する書類は、次の3点です。
| 書類 | 役割 |
|---|---|
| 確定申告書 | 医療費控除の金額などを記入して、所轄の税務署に提出する |
| 医療費控除の明細書 | 領収書をもとに作成し、確定申告書に添付する |
| 領収書 | 明細書を作るための資料。申告書には添付せず、自宅で保管する |
領収書は、確定申告期限等から5年を経過する日まで保管しておきます。
親の分を申告する場合、領収書は親の名前で発行されているのが一般的です。
ご自身が準備を手伝うときは、事業所ごとに、月の順にまとめて預かっておくと、明細書の作成が楽になります。
医療保険者から届く医療費通知がある場合は、明細書に添付すると、記入を簡略にできます。
医療費通知には、病院や薬局での医療費が載っています。
デイサービスなど介護サービスの分は、通常載っていないため、領収書をもとに明細書へ記入します。
医療費控除の明細書の書き方
医療費控除の明細書は、国税庁の「確定申告書等作成コーナー」で、画面の案内に沿って金額などを入力すると、自動で作成されます。
手書きで作る場合も、記入する欄は同じです。領収書の枚数が多いときは、表計算ソフトで集計できる「医療費集計フォーム」も、国税庁が用意しています。
デイサービスなど介護サービスの分は、明細書の「医療費(医療費通知に記載したもの以外)の明細」に、次のように記入します(参照:国税庁「医療費控除を受ける方へ」)。
| 欄の名前 | 書く内容 |
|---|---|
| 医療を受けた方の氏名 | サービスを利用した人(親)の名前 |
| 病院・薬局などの支払先の名称 | デイサービスなどの事業所名 |
| 医療費の区分 | 「介護保険サービス」にチェック |
| 支払った医療費の額 | 領収書の「医療費控除対象額」の合計 |
| 補填される金額 | 保険金や給付金を受け取った場合に、その金額 |
領収書は、事業所ごとに年間分をまとめて記入できます。
記入後に計算される金額は、確定申告書の医療費控除欄へ転記します。
まとめ
デイサービスの利用料は、それだけでは、原則として医療費控除の対象になりません。
ただし、その月のケアプランに、訪問看護などの医療系サービスが入っている場合は、対象になり得ます。
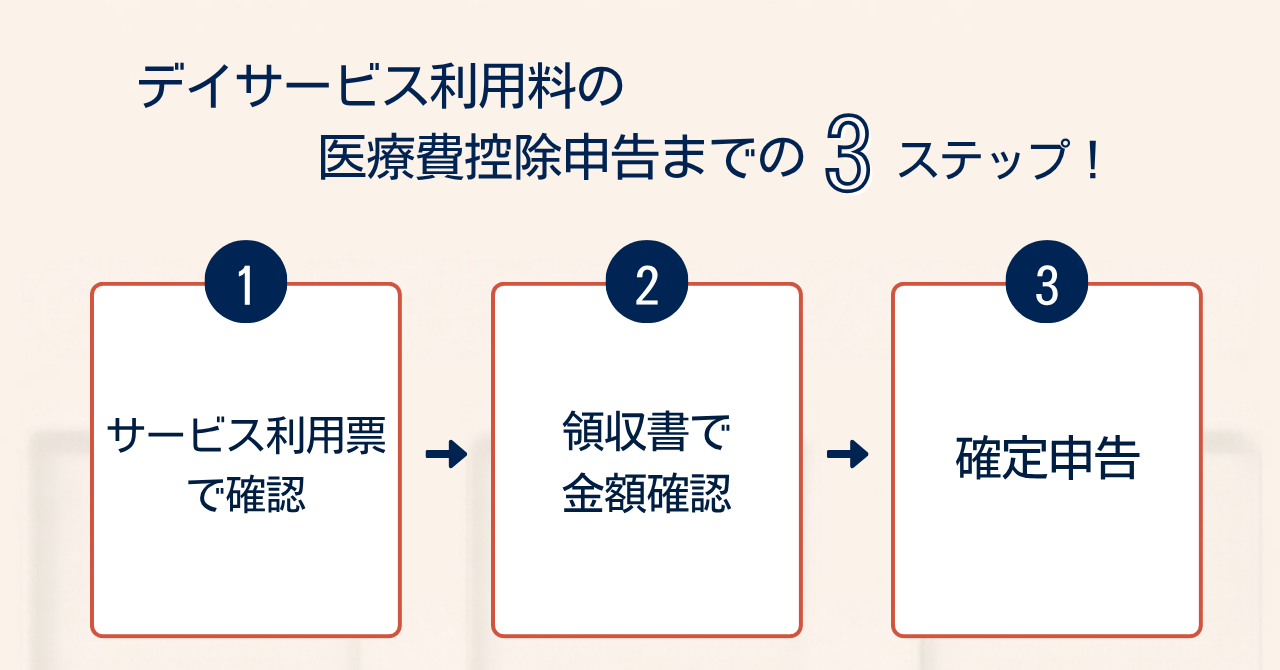
まずは、サービス利用票で、医療系サービスが入っているかを確かめましょう。
次に、領収書の「医療費控除対象額」の欄で、対象になる金額を把握します。
もうひとつ大切なのは、申告の名義です。
親が自分の年金や貯金で支払っている場合は親自身の、子が生計を一にして援助している場合は子の医療費控除になります。
判断に迷うときは、税務署または税理士に相談してください。
情報の確認日:2026年9月21日
根拠の基準日:国税庁タックスアンサーは令和8年4月1日現在法令等、同質疑応答事例は令和7年8月1日現在の法令・通達等、確定申告の手引きは令和7年分
コメント